Modelo de demonstração de resultados
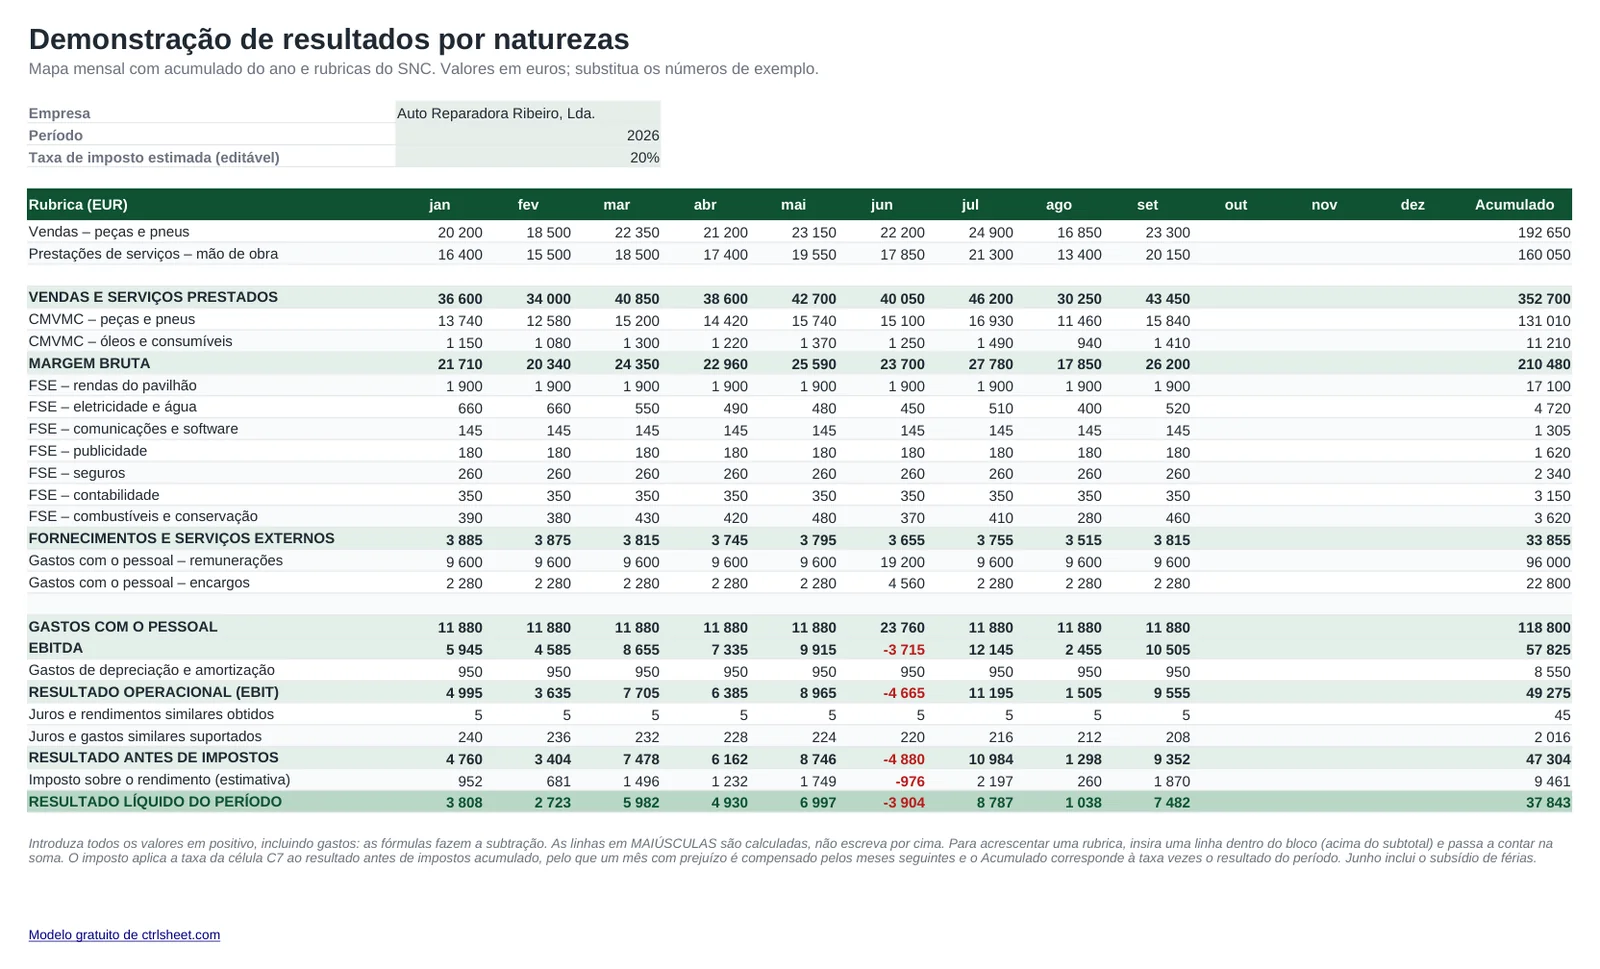
A demonstração de resultados mostra se a empresa está a gerar lucro, mês a mês, independentemente do saldo bancário. Este modelo segue as rubricas da demonstração de resultados por naturezas do SNC: vendas e serviços prestados, CMVMC, fornecimentos e serviços externos, gastos com o pessoal, EBITDA, depreciações, resultado operacional, juros obtidos e suportados, resultado antes de impostos, imposto sobre o rendimento e resultado líquido do período, com uma coluna para cada mês e o acumulado.
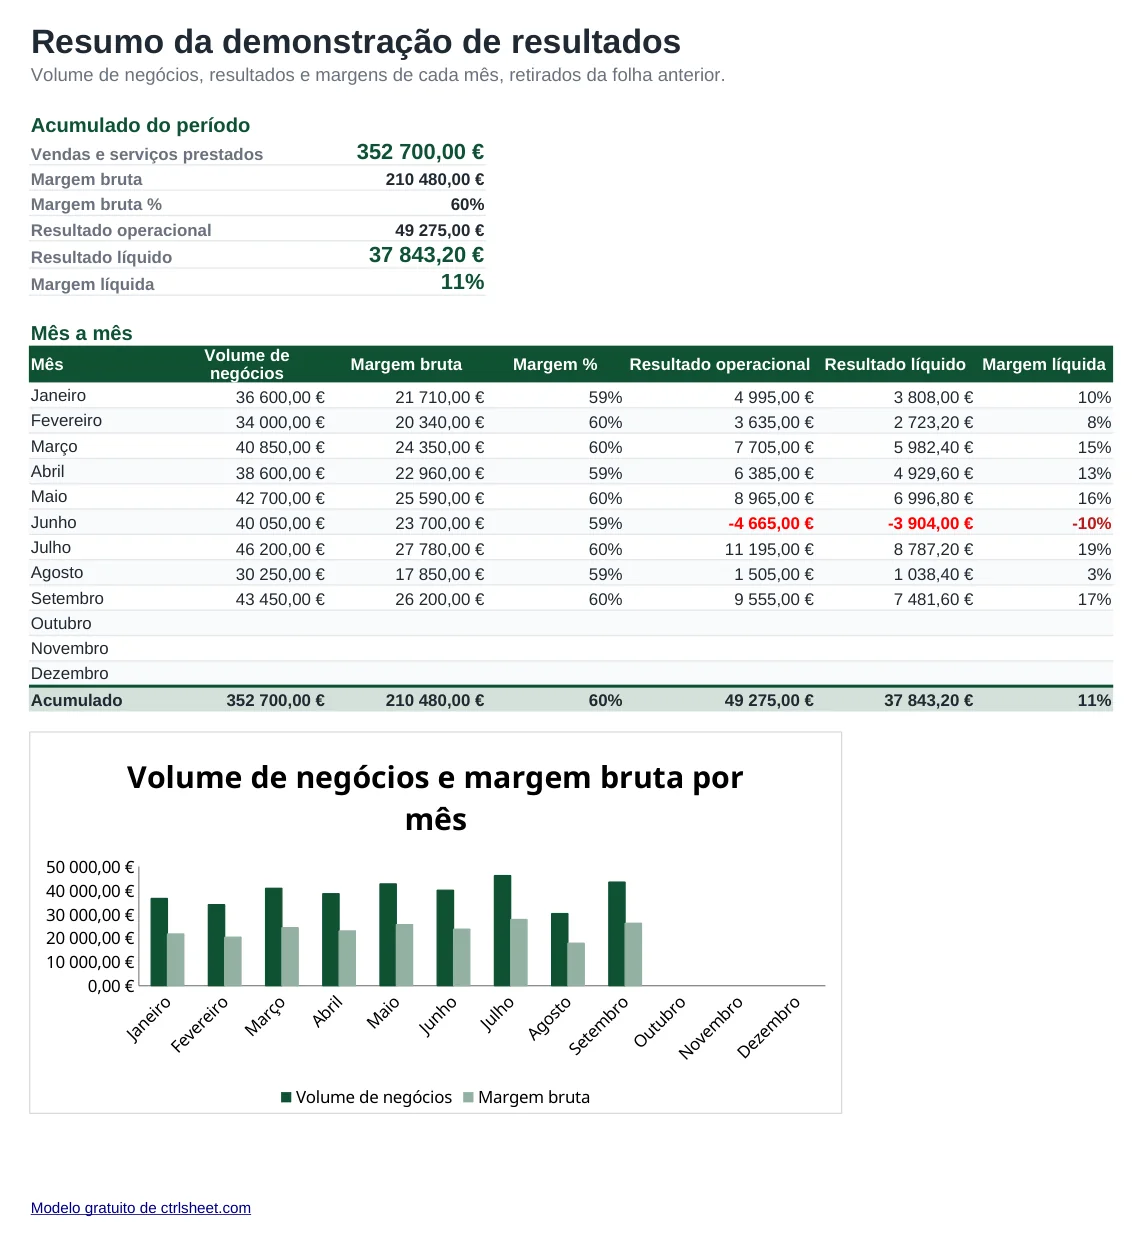
O exemplo é uma oficina automóvel em Braga, com venda de peças e mão de obra, um agosto mais fraco e o subsídio de férias pago em junho. Substitua os valores pelos do seu programa de faturação ou pelos balancetes do contabilista e a folha Resumo mostra a margem bruta, a margem líquida e um gráfico mensal.
O que inclui
- Doze colunas mensais e uma coluna Acumulado do período
- Rubricas do SNC: vendas e serviços prestados, CMVMC, FSE, gastos com o pessoal, depreciações
- EBITDA e resultado operacional calculados automaticamente
- Taxa de imposto editável, aplicada ao resultado acumulado para compensar meses com prejuízo
- Resumo com margem bruta, margem líquida e gráfico de volume de negócios x resultado
- Fórmulas que funcionam no Excel, Google Sheets e LibreOffice, sem macros
Como usar
- Escreva o nome da empresa, o período e uma taxa de imposto estimada.
- Ajuste os nomes das rubricas às contas que usa (classes 6 e 7 do SNC).
- Substitua os valores de exemplo pelos totais de cada mês, com os gastos em positivo.
- Se precisar de mais uma rubrica, insira uma linha dentro do bloco e o subtotal inclui-a.
- Consulte a folha Resumo e compare com os balancetes que o contabilista certificado lhe envia.
Dicas para acompanhar os resultados
Registe os valores sem IVA. O IVA liquidado nas faturas e o IVA dedutível nas compras são acertados com a AT na declaração periódica e não entram nos resultados.
Não se esqueça dos subsídios de férias e de Natal: os trabalhadores recebem 14 remunerações por ano. Lance-os no mês em que são pagos, como no exemplo, ou reparta-os por 12 meses se preferir uma leitura mais estável.
O imposto do modelo é uma estimativa de gestão. O IRC real depende da matéria coletável, da derrama municipal e de tributações autónomas, por isso peça ao contabilista a taxa efetiva adequada e coloque-a na célula de entrada.
O EBITDA é útil para comparar meses e falar com o banco, porque não depende da forma como os equipamentos foram financiados nem do ritmo das depreciações.
Perguntas frequentes
Qual a diferença entre demonstração de resultados por naturezas e por funções?
Por naturezas agrupa os gastos pelo tipo (mercadorias, FSE, pessoal, depreciações); por funções agrupa por área (produção, vendas, administração). Este modelo usa a apresentação por naturezas, a mais habitual nas PME.
Os gastos introduzem-se com sinal negativo?
Não. Escreva todos os valores em positivo; as fórmulas fazem as subtrações.
Como é calculado o imposto sobre o rendimento?
A taxa que escolher é aplicada ao resultado antes de impostos acumulado. Um mês com prejuízo é compensado pelos seguintes, e o acumulado corresponde à taxa vezes o resultado do período. É apenas uma estimativa.
Serve para um empresário em nome individual?
Serve para acompanhar a atividade. Coloque a taxa a 0% ou use uma taxa indicativa de IRS, já que o imposto final depende do rendimento global do agregado.
Dúvida ou problema com este modelo? Contacte-nos