Modèle de compte de résultat mensuel
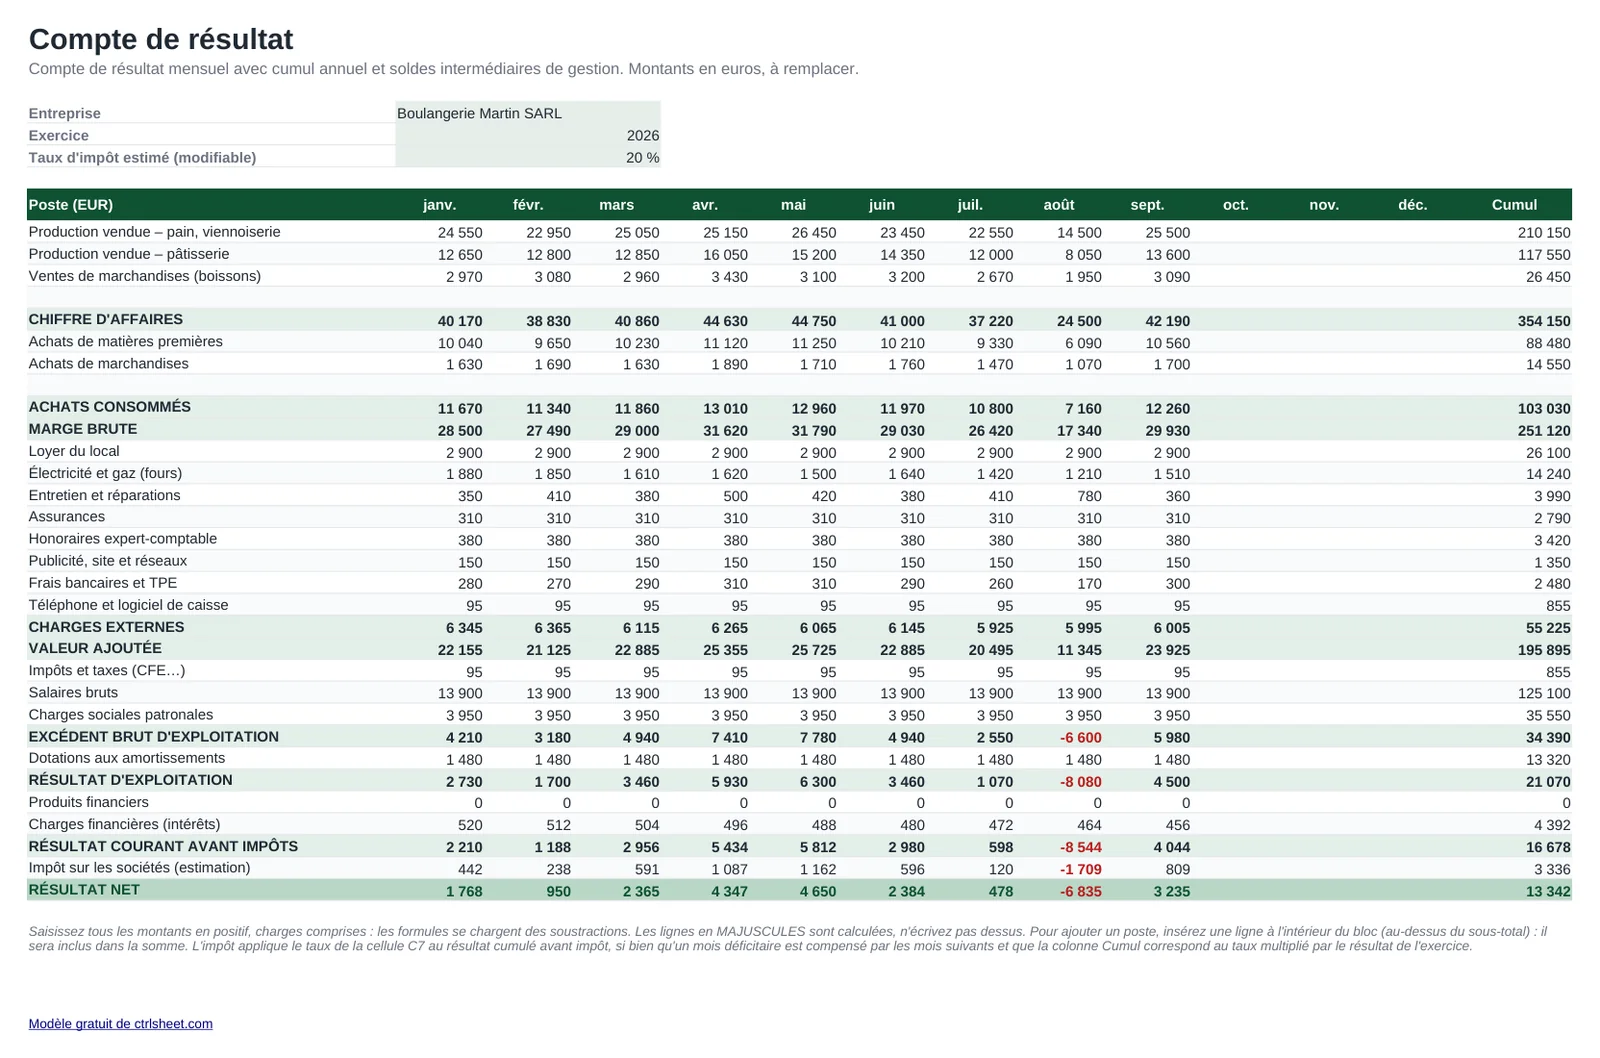
Le compte de résultat indique si l'entreprise gagne de l'argent sur la période, ce que le solde bancaire ne dit pas. Ce modèle présente les postes dans l'ordre des soldes intermédiaires de gestion : chiffre d'affaires, achats consommés, marge brute, charges externes, valeur ajoutée, impôts et taxes, charges de personnel, excédent brut d'exploitation (EBE), dotations aux amortissements, résultat d'exploitation, résultat financier, résultat courant avant impôts, impôt sur les sociétés et résultat net. Chaque mois a sa colonne, avec un cumul de l'exercice.
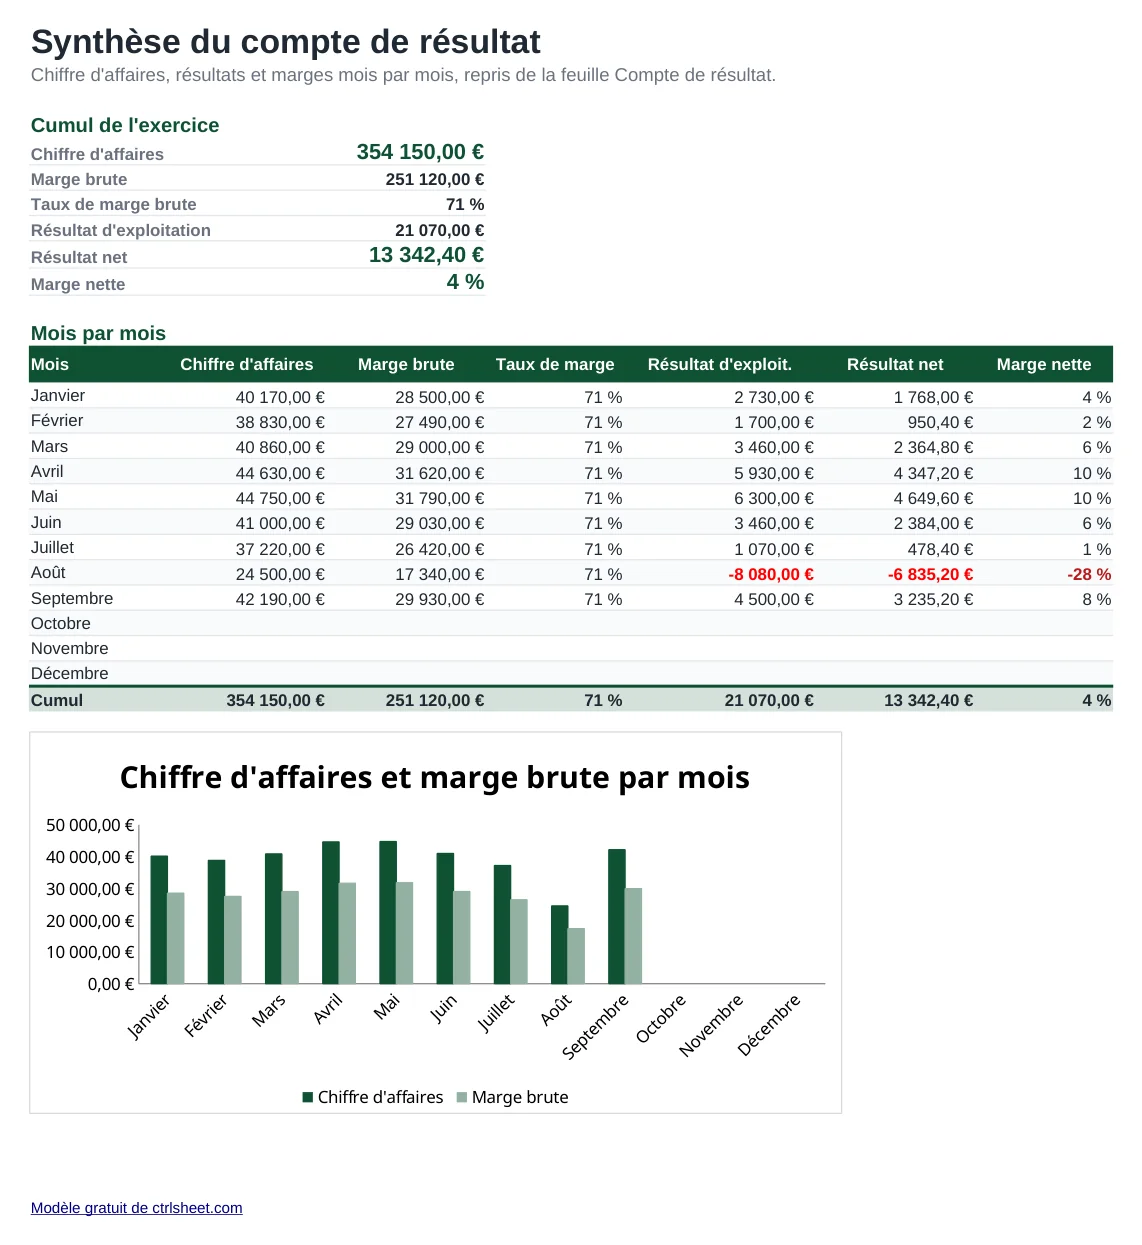
L'exemple est une boulangerie-pâtisserie lyonnaise, avec un mois d'août plus calme et un pic en décembre. Remplacez les montants par ceux de votre logiciel de caisse ou des situations de votre expert-comptable ; la feuille Synthèse affiche le taux de marge, la marge nette et un graphique chiffre d'affaires et résultat mois par mois.
Ce que contient le modèle
- Douze colonnes mensuelles et une colonne de cumul
- Soldes intermédiaires de gestion calculés : marge brute, valeur ajoutée, EBE, résultat d'exploitation
- Taux d'impôt sur les sociétés modifiable, appliqué au résultat cumulé pour compenser les mois déficitaires
- Synthèse avec taux de marge brute et marge nette de chaque mois
- Graphique chiffre d'affaires et résultat net, mois déficitaires en rouge
- Formules standard pour Excel, Google Sheets et LibreOffice, sans macro
Mode d'emploi
- Indiquez le nom de l'entreprise, l'exercice et un taux d'impôt estimé.
- Renommez les postes selon vos comptes de classe 6 et 7 ou votre activité.
- Remplacez les montants d'exemple par les totaux de chaque mois, charges saisies en positif.
- Pour un poste supplémentaire, insérez une ligne à l'intérieur du bloc : le sous-total suit.
- Consultez la Synthèse chaque mois et comparez-la aux situations intermédiaires de votre comptable.
Bien utiliser votre compte de résultat
Saisissez les montants hors taxes. La TVA collectée et la TVA déductible sont reversées ou récupérées via la déclaration de TVA et ne font pas partie du résultat.
Suivez l'EBE de près : c'est l'indicateur que regardent banquiers et repreneurs, car il mesure la rentabilité de l'exploitation avant amortissements et frais financiers.
Au régime réel simplifié, le compte de résultat de la liasse fiscale se remplit sur le formulaire 2033-B ; au réel normal, sur les 2052 et 2053. Les postes de ce modèle s'y retrouvent facilement en fin d'exercice.
L'impôt sur les sociétés comporte un taux réduit pour les PME sous conditions et un taux normal : vérifiez votre situation sur impots.gouv.fr ou auprès de votre expert-comptable et indiquez un taux moyen estimé. En entreprise individuelle à l'IR, mettez 0 %.
Questions fréquentes
Quelle différence entre compte de résultat et soldes intermédiaires de gestion ?
Le compte de résultat liste les produits et les charges de l'exercice. Les soldes intermédiaires de gestion (marge, valeur ajoutée, EBE…) le découpent en étapes pour analyser d'où vient le résultat. Ce modèle affiche les deux à la fois.
Comment se calcule l'EBE ?
EBE = valeur ajoutée − impôts et taxes − charges de personnel (salaires et charges sociales). La valeur ajoutée est la marge brute diminuée des charges externes.
Faut-il saisir les charges en négatif ?
Non. Tous les montants se saisissent en positif ; les formules font les soustractions.
Le modèle peut-il servir de compte de résultat prévisionnel ?
Oui. Remplissez les mois à venir avec vos hypothèses de chiffre d'affaires et de charges : le cumul, l'EBE et le résultat net se calculent de la même façon que pour le réel.
Une question ou un problème avec ce modèle ? Écrivez-nous