Plantilla de cuenta de pérdidas y ganancias (PyG)
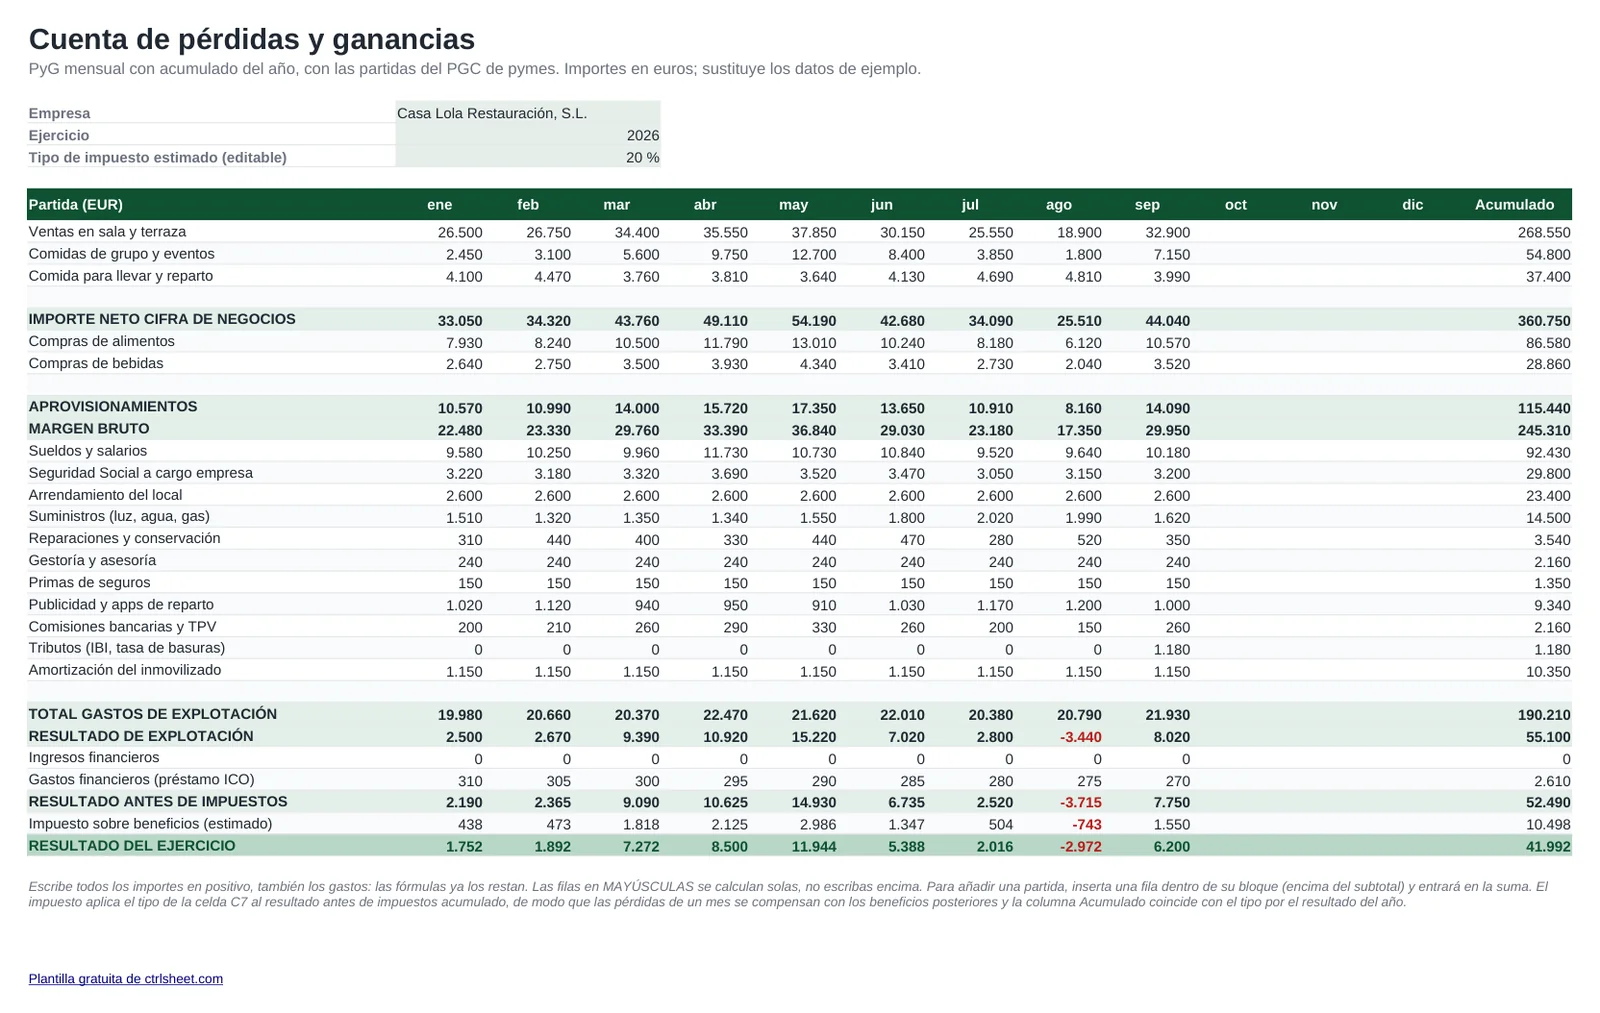
La cuenta de pérdidas y ganancias te dice si el negocio gana dinero de verdad, mes a mes, más allá de lo que marque la cuenta del banco. Esta plantilla sigue el orden del modelo de PyG del Plan General Contable de pymes: importe neto de la cifra de negocios, aprovisionamientos, margen bruto, gastos de personal y otros gastos de explotación, amortización, resultado de explotación, ingresos y gastos financieros, resultado antes de impuestos, impuesto sobre beneficios y resultado del ejercicio.
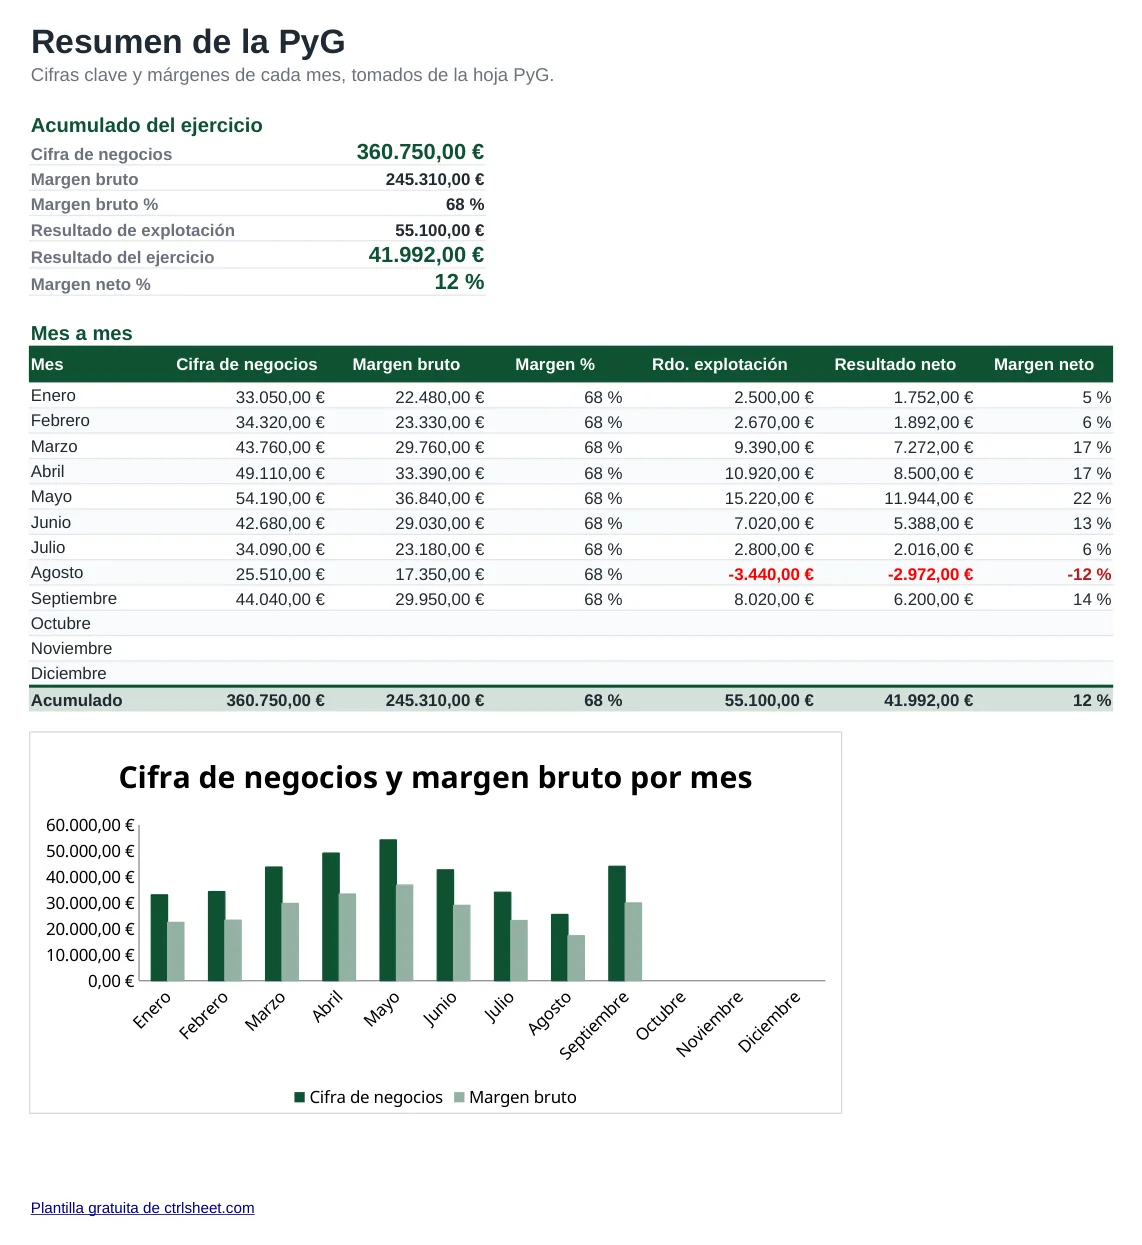
El ejemplo es un restaurante de Sevilla con terraza, eventos y comida para llevar: buenos meses en primavera y diciembre, y un agosto flojo por el calor. Cambia las cifras por las de tu contabilidad o las que te pasa la gestoría y la hoja Resumen te da el margen bruto y el margen neto de cada mes, con un gráfico de ventas frente a resultado.
Qué incluye
- Doce columnas mensuales y una columna Acumulado del ejercicio
- Partidas con la terminología del PGC de pymes: cifra de negocios, aprovisionamientos, resultado de explotación, resultado financiero
- Tipo de impuesto editable, aplicado al resultado acumulado para que las pérdidas de un mes se compensen
- Resumen con margen bruto y margen neto de cada mes
- Gráfico de cifra de negocios y resultado neto, con los meses en pérdidas en rojo
- Fórmulas normales para Excel, Google Sheets y LibreOffice, sin macros
Cómo usarla
- Escribe el nombre de la empresa, el ejercicio y el tipo de impuesto que quieras estimar.
- Adapta los nombres de las partidas a tus cuentas del grupo 6 y 7 o a las categorías de tu gestoría.
- Sustituye los importes de ejemplo por los totales de cada mes, con los gastos en positivo.
- Si te falta una partida, inserta una fila dentro de su bloque y el subtotal la incluirá.
- Revisa la hoja Resumen para ver la evolución de márgenes antes de cerrar el trimestre.
Cómo sacar partido a tu PyG
Registra los importes sin IVA. El IVA repercutido no es un ingreso tuyo ni el soportado deducible un gasto: ambos van a Hacienda en el modelo 303.
La PyG oficial que se deposita en el Registro Mercantil con las cuentas anuales sigue el modelo del PGC de pymes; esta plantilla usa el mismo orden, así que te servirá para comparar con la que te prepare la gestoría.
Si eres autónomo en estimación directa, la lógica es la misma: ingresos menos gastos deducibles da tu rendimiento neto. En ese caso cambia la fila del impuesto a 0 % o usa un tipo orientativo de IRPF; el cálculo real lo hace la declaración de la renta.
El tipo del Impuesto sobre Sociedades depende del tamaño y la antigüedad de la empresa, así que pon el que te indique tu asesor y trátalo como una estimación.
Preguntas frecuentes
¿Qué diferencia hay entre la cuenta de pérdidas y ganancias y la cuenta de resultados?
Ninguna: son dos nombres del mismo estado contable. Ambos muestran ingresos menos gastos de un periodo y terminan en el resultado del ejercicio.
¿Tengo que poner los gastos en negativo?
No. Escribe todos los importes en positivo; las fórmulas restan los aprovisionamientos, los gastos de explotación, los gastos financieros y el impuesto.
¿Cómo calcula el impuesto sobre beneficios?
Aplica el tipo que escribas al resultado antes de impuestos acumulado. Si un mes hay pérdidas, se compensan con los beneficios de los meses siguientes, y el acumulado coincide con el tipo por el resultado anual. Es una estimación de gestión, no la liquidación del modelo 200.
¿Sirve para una cuenta de explotación de un negocio pequeño?
Sí. Borra las partidas que no uses, renombra las demás y deja el tipo del impuesto a 0 % si solo quieres ver el resultado de explotación.
¿Dudas o algún problema con esta plantilla? Escríbenos