Cuadro de amortización de hipoteca en Excel
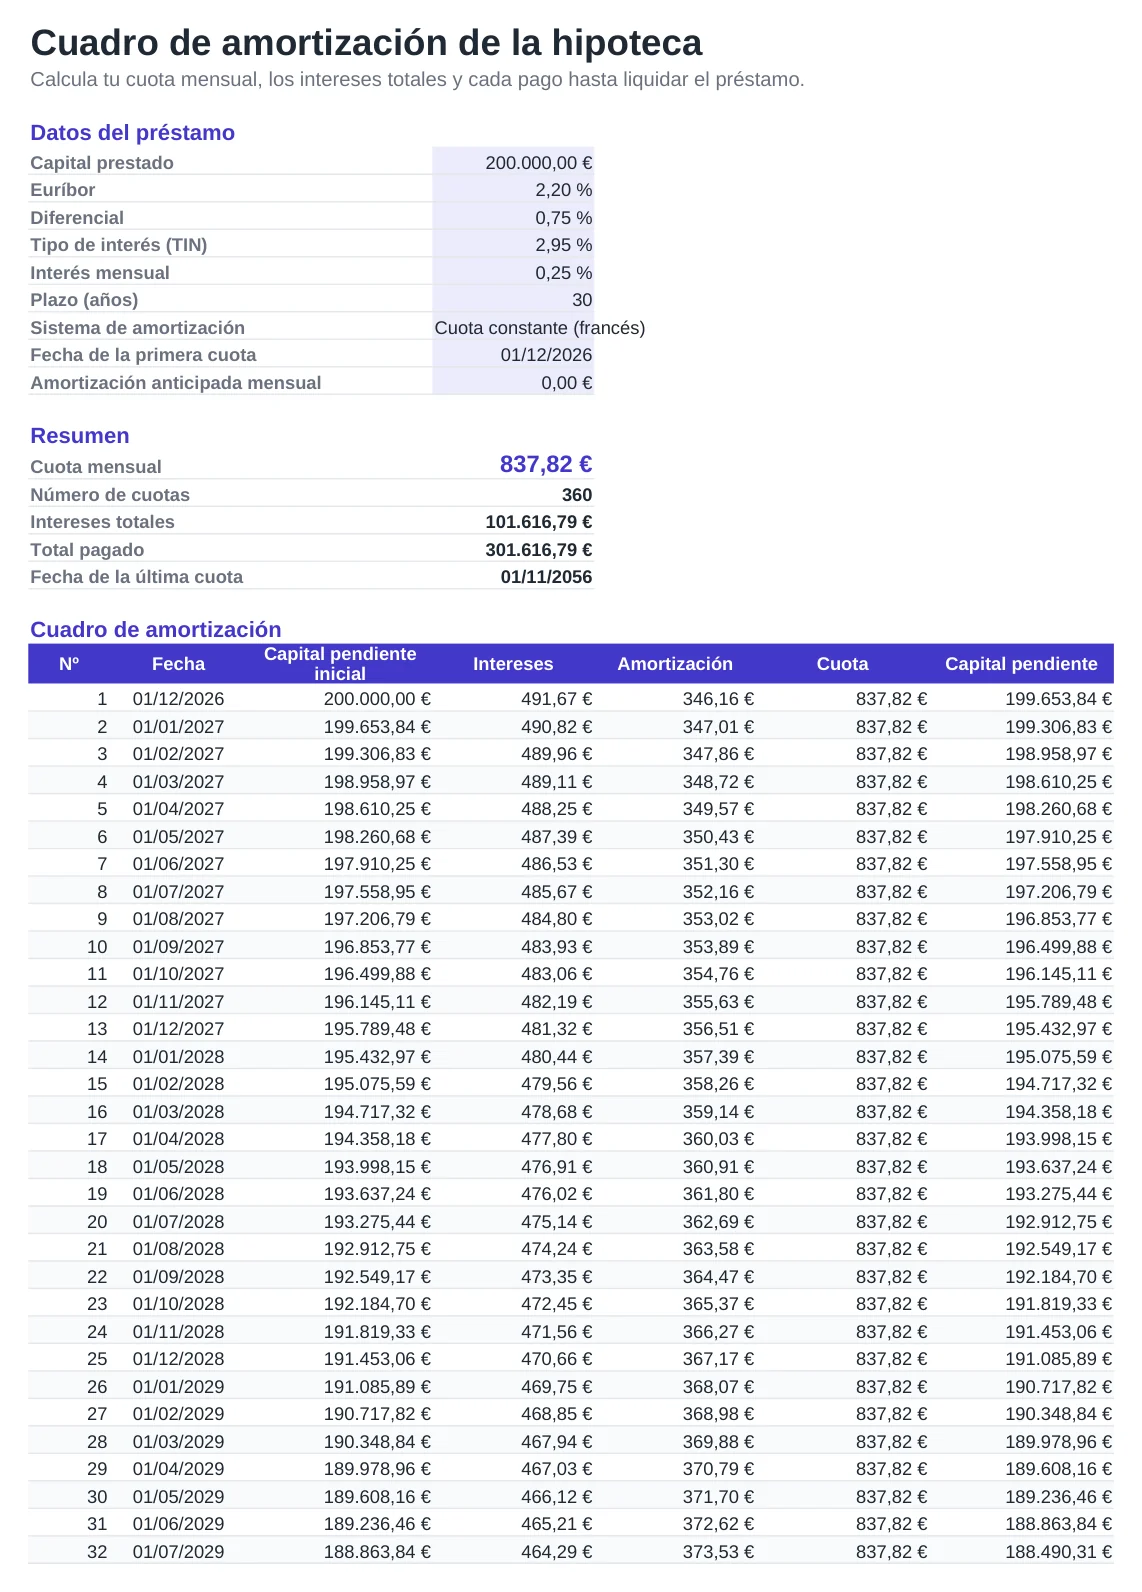
Introduce el capital, el plazo y el tipo de interés, y esta hoja genera el cuadro de amortización completo: cada cuota, cuánto son intereses y cuánto capital, y el capital pendiente tras cada mes. Sirve para hipotecas, préstamos personales y financiación del coche.
Está pensada para hipotecas en España: el tipo se calcula como Euríbor más diferencial, con el sistema francés de cuota constante o con amortización constante. Prueba una amortización anticipada mensual y verás cuántos años y cuántos intereses te ahorras.
Qué incluye
- Cuota mensual calculada con Euríbor más diferencial o con un tipo fijo
- Cuadro de amortización completo hasta 40 años con intereses, capital y pendiente
- Sistema francés de cuota constante o amortización constante
- Amortización anticipada mensual con la nueva fecha de fin y el ahorro en intereses
- Resumen con número de cuotas, intereses totales y total pagado
Cómo usarla
- Escribe el capital que te prestan.
- Indica el Euríbor actual y el diferencial de tu oferta. Para un tipo fijo, pon el Euríbor a 0 y el tipo en el diferencial.
- Fija el plazo en años y la fecha de la primera cuota.
- Elige el sistema de amortización.
- Prueba una amortización anticipada y compara ofertas de distintos bancos.
Claves para comparar hipotecas
Compara las ofertas por la TAE, que incluye comisiones y el coste de los productos vinculados, y no solo por el TIN. Un diferencial bajo puede salir caro si obliga a contratar seguros y otros productos.
En una hipoteca variable la cuota cambia en cada revisión, normalmente cada 6 o 12 meses. Actualiza el Euríbor en la hoja cuando te llegue la revisión para saber tu nueva cuota.
Al amortizar anticipadamente puedes reducir cuota o reducir plazo. Reducir plazo suele ahorrar más intereses. Revisa la comisión por amortización anticipada que fija tu contrato, con los límites que marca la Ley 5/2019.
Preguntas frecuentes
¿El simulador es gratis?
Sí. Puedes descargarlo y usarlo todas las veces que quieras, sin registro.
¿Sirve para una hipoteca a tipo fijo?
Sí. Pon el Euríbor a 0 % y escribe el tipo fijo en el diferencial. El cuadro se calcula igual.
¿Y para una hipoteca mixta?
Calcula primero los años a tipo fijo. Después guarda una copia con el capital pendiente, el plazo que queda y el nuevo tipo variable.
¿Por qué mi cuota real es algo distinta?
El banco puede redondear de otra forma o usar el año de 360 días. La diferencia suele ser de céntimos. Los seguros vinculados no están incluidos.