Tableau d'amortissement de prêt sur Excel
Saisissez le montant emprunté, le taux nominal, la durée et le taux d'assurance, et ce tableur construit l'échéancier complet : chaque mensualité, la part d'intérêts, le capital amorti, l'assurance et le capital restant dû.
Il est pensé pour les prêts immobiliers en France, avec l'assurance emprunteur calculée sur le capital initial, la mensualité hors et avec assurance et le coût total du crédit. Testez un remboursement anticipé mensuel pour voir la durée et les intérêts économisés.
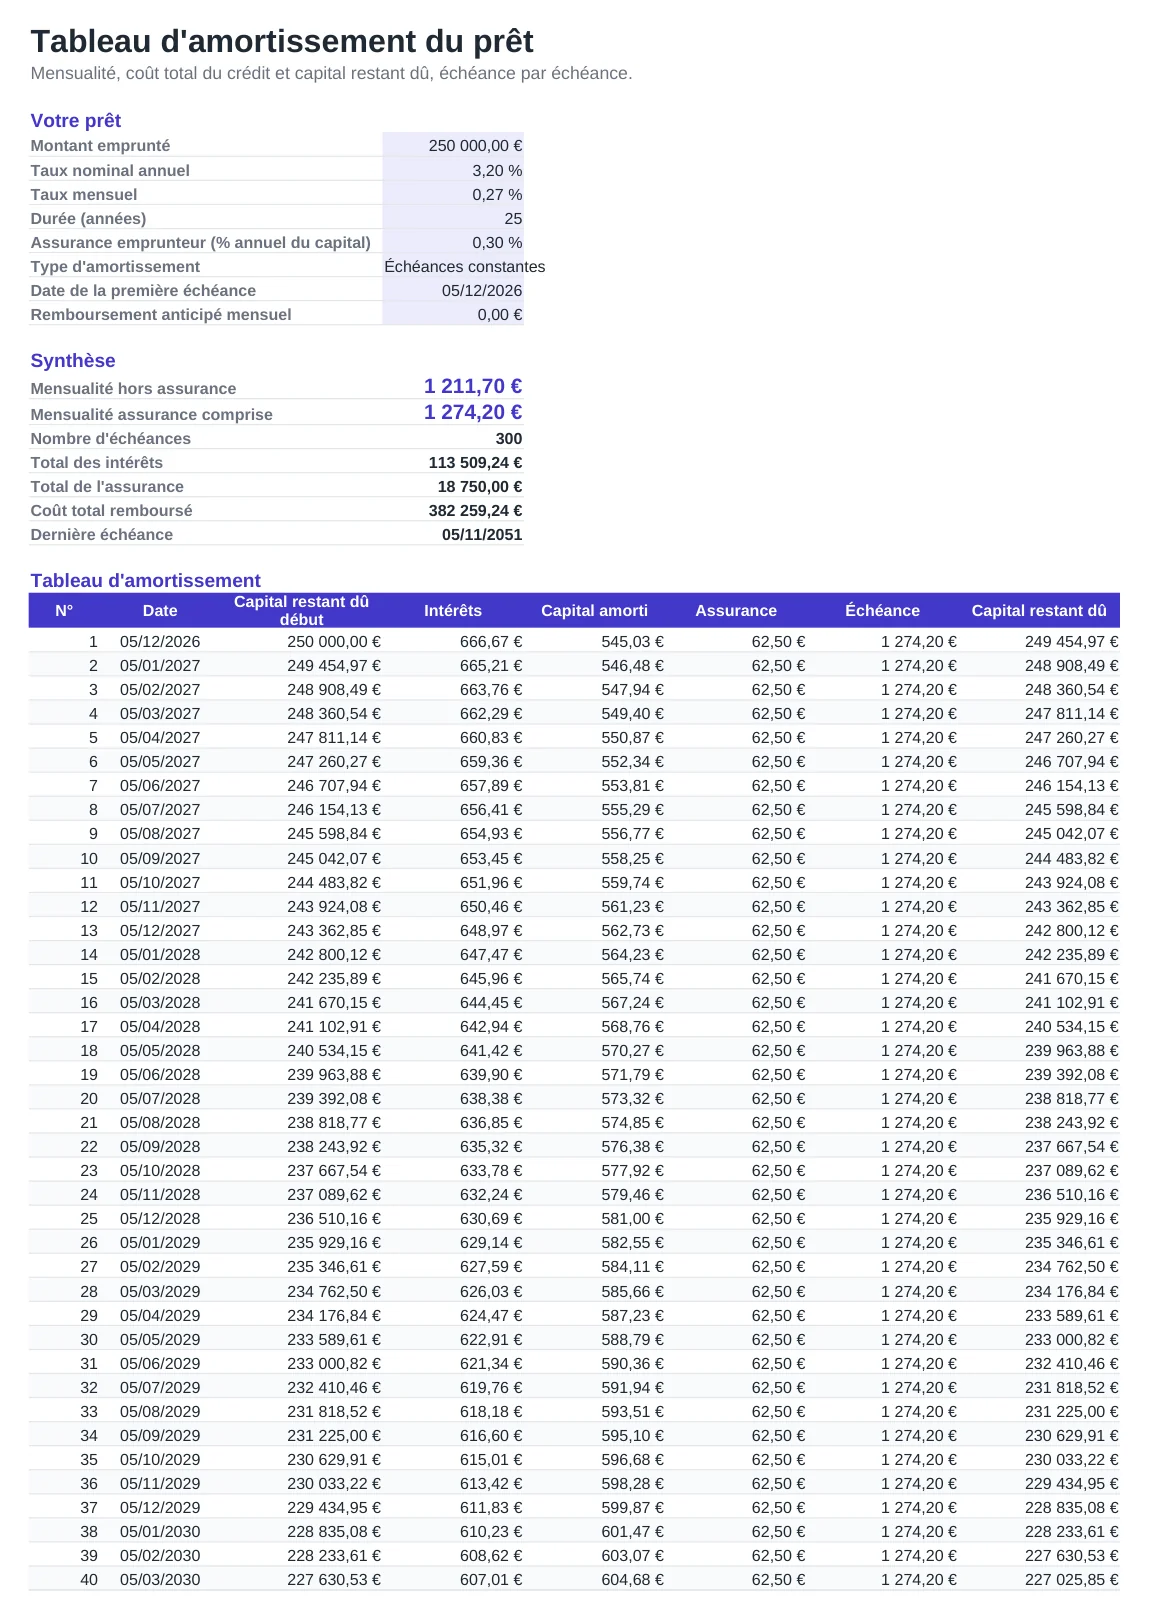
Ce que contient le modèle
- Mensualité hors assurance et assurance comprise
- Assurance emprunteur calculée sur le capital emprunté
- Échéancier complet jusqu'à 40 ans avec intérêts, capital amorti et capital restant dû
- Échéances constantes ou amortissement constant
- Coût total des intérêts et de l'assurance, et date de la dernière échéance
Mode d'emploi
- Indiquez le montant emprunté.
- Saisissez le taux nominal annuel de votre offre.
- Renseignez la durée, la date de la première échéance et le taux d'assurance.
- Lisez la mensualité assurance comprise et le coût total.
- Comparez plusieurs offres ou testez un remboursement anticipé.
Bien comparer les offres de prêt
Comparez les offres sur le TAEG, qui intègre les intérêts, l'assurance, les frais de dossier et de garantie. Depuis la loi Lemoine, vous pouvez changer d'assurance emprunteur à tout moment, ce qui fait souvent baisser le coût total de plusieurs milliers d'euros.
Le Haut Conseil de stabilité financière limite la durée des prêts immobiliers à 25 ans et le taux d'endettement à 35 % des revenus, assurance comprise. Vérifiez que votre mensualité respecte ce seuil.
Les indemnités de remboursement anticipé sont plafonnées à 3 % du capital remboursé et à six mois d'intérêts. Elles sont souvent négociables à la signature.
Questions fréquentes
Le tableau d'amortissement est-il gratuit ?
Oui. Téléchargez-le et utilisez-le autant que vous le souhaitez, sans inscription.
Mon assurance est calculée sur le capital restant dû, que faire ?
Le modèle calcule l'assurance sur le capital initial, le cas le plus courant. Si votre contrat la calcule sur le capital restant dû, l'assurance baisse au fil des ans et le coût réel sera un peu plus faible.
Puis-je l'utiliser pour un prêt auto ?
Oui. Mettez le taux d'assurance à 0 % si vous n'en avez pas et indiquez la durée en années.
Pourquoi ma banque affiche une mensualité un peu différente ?
Les banques arrondissent au centime et peuvent calculer les intérêts sur 360 jours. L'écart est en général de quelques centimes.