Tabla de amortización de crédito en Excel
Escribe el monto, la tasa de interés anual y el plazo, y esta hoja arma la tabla de amortización completa: cada pago, cuánto es interés y cuánto capital, y el saldo insoluto después de cada mes. Funciona para créditos hipotecarios, automotrices y personales.
Agrega un pago anticipado a capital cada mes para ver cuánto antes terminarías de pagar y cuánto te ahorrarías en intereses. La fecha del último pago y los totales se actualizan al instante.
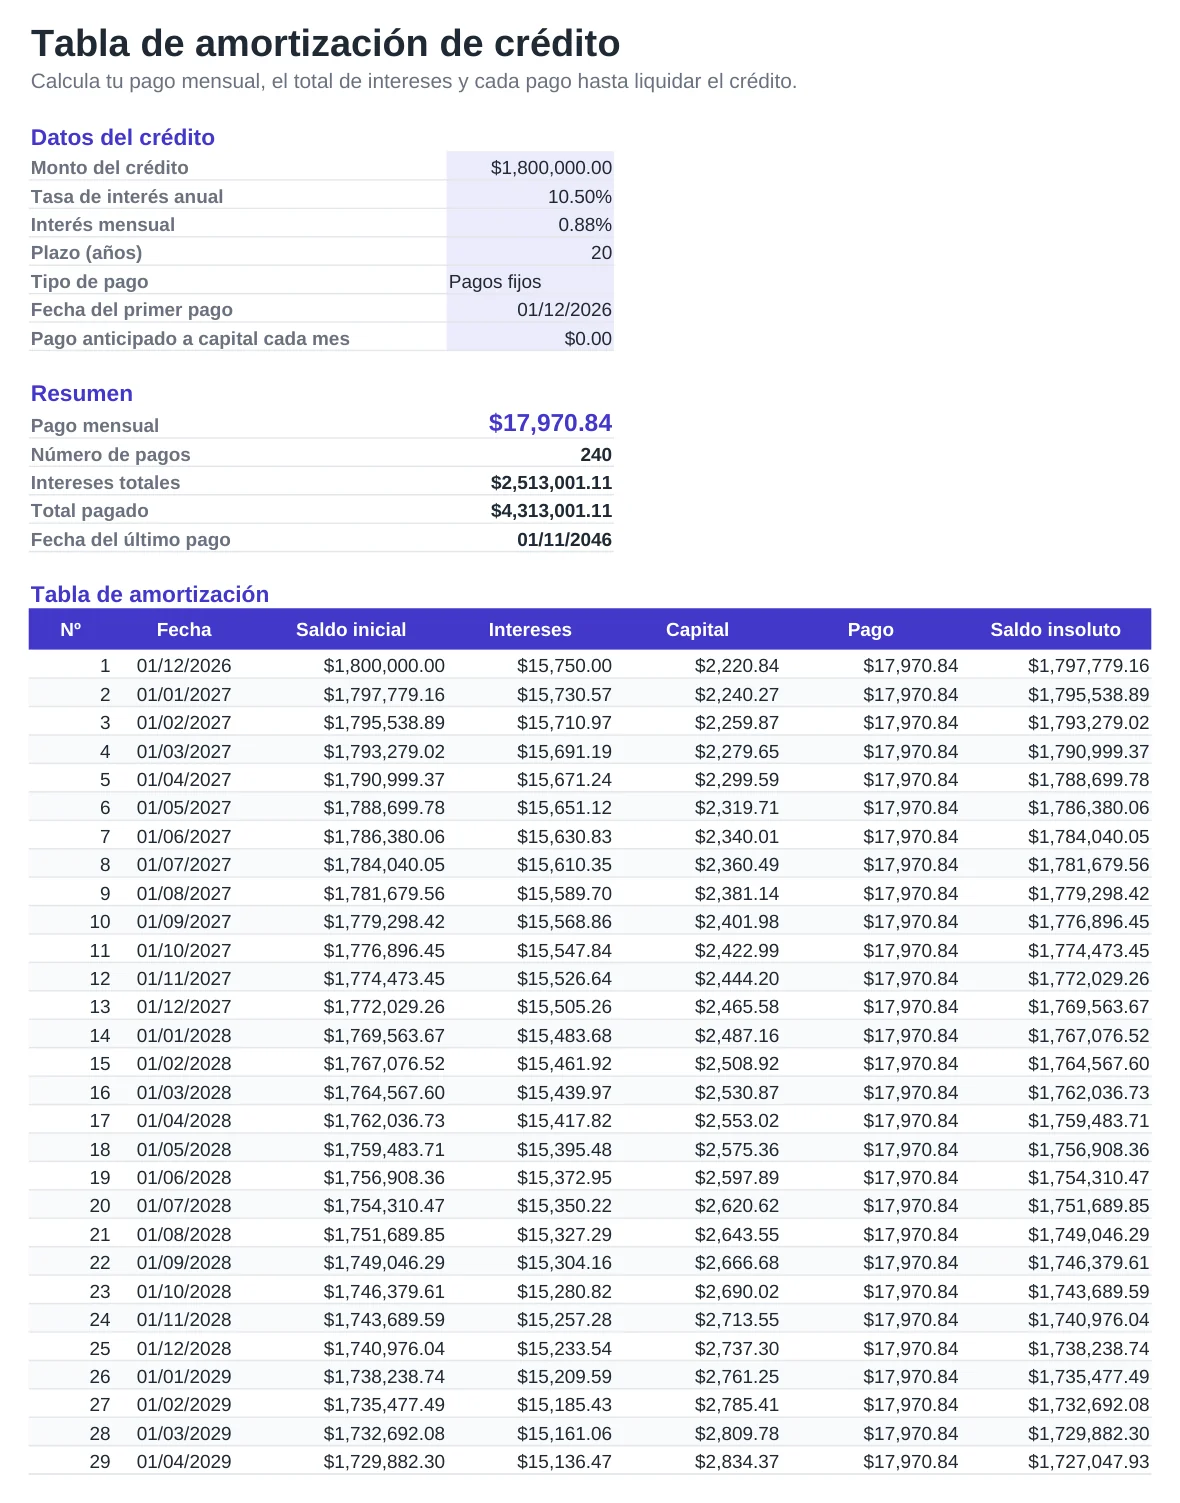
Qué incluye
- Pago mensual calculado a partir del monto, la tasa y el plazo
- Tabla de amortización completa hasta 40 años con interés, capital y saldo insoluto
- Pagos fijos o pagos a capital constante
- Pago anticipado a capital mensual con nueva fecha de término y ahorro en intereses
- Resumen con número de pagos, intereses totales y total pagado
Cómo usarla
- Escribe el monto del crédito.
- Captura la tasa de interés anual que te ofrece el banco.
- Indica el plazo en años y la fecha del primer pago.
- Deja el tipo de pago en Pagos fijos para un crédito normal.
- Prueba un pago anticipado a capital y compara ofertas de varios bancos.
Cómo comparar créditos
Compara los créditos por el CAT (Costo Anual Total), que incluye comisiones y seguros, y no solo por la tasa de interés. Un crédito con tasa baja puede tener un CAT más alto por la comisión por apertura o los seguros obligatorios.
En un crédito hipotecario de tasa fija el pago casi no cambia. En los créditos Infonavit y Fovissste el saldo puede estar en veces salario mínimo o UMAs, así que esta tabla sirve como referencia y no sustituye tu estado de cuenta.
Abonar a capital al principio del crédito ahorra mucho más que hacerlo al final. Pide al banco que el pago anticipado se aplique a reducir el plazo.
Preguntas frecuentes
¿La tabla de amortización es gratis?
Sí. Descárgala y úsala todas las veces que quieras, sin registro.
¿Sirve para un crédito automotriz?
Sí. Escribe el monto financiado, la tasa y el plazo en años, por ejemplo 4 para 48 meses.
¿Incluye el IVA de los intereses?
No. En créditos personales y automotrices se cobra IVA sobre los intereses. Multiplica la columna de intereses por 1.16 si quieres incluirlo.
¿Por qué el pago del banco es un poco distinto?
El banco puede sumar seguros de vida y daños al pago mensual o calcular los intereses por días. La diferencia suele venir de ahí.