Planilha de financiamento SAC e Price
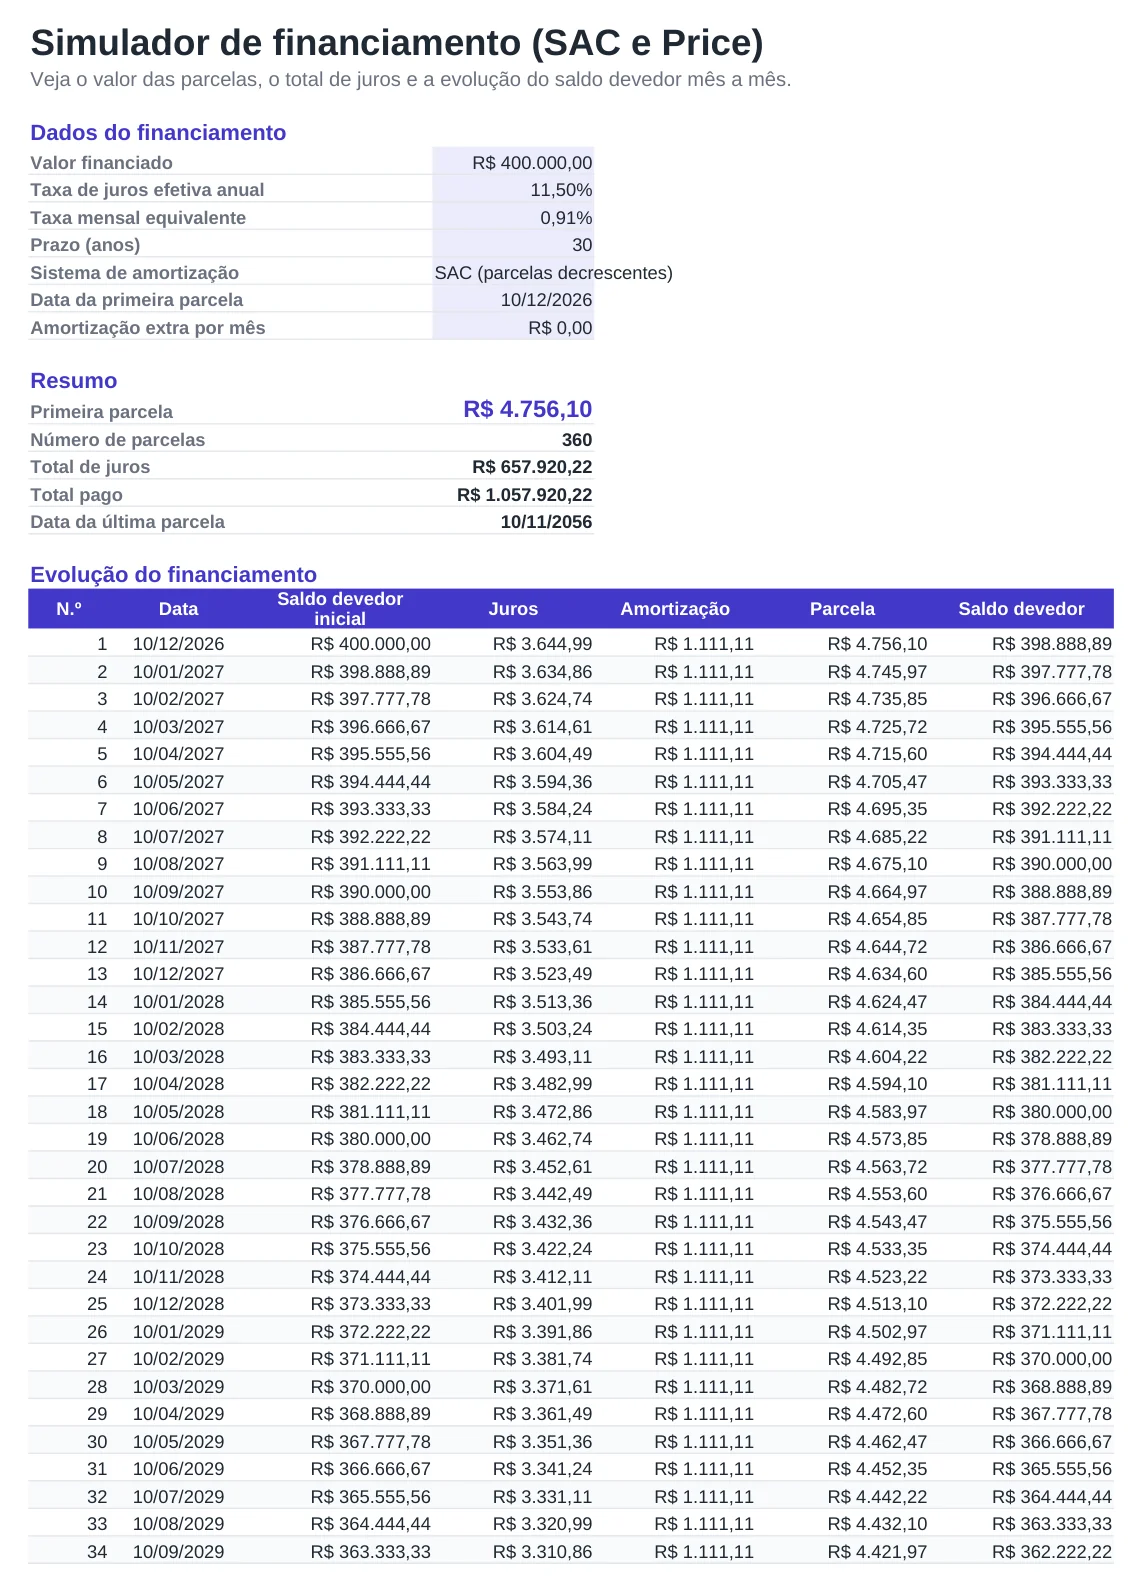
Informe o valor financiado, a taxa de juros anual e o prazo, e a planilha monta a evolução completa do financiamento: cada parcela, quanto é juros, quanto é amortização e o saldo devedor depois de cada mês. Funciona para financiamento imobiliário, de veículos e empréstimos.
Você escolhe entre a tabela SAC, com parcelas que caem todo mês, e a tabela Price, com parcelas fixas. A taxa mensal é calculada como a equivalente composta da taxa anual efetiva, como os bancos fazem.
O que vem na planilha
- Tabela SAC ou Price com um clique
- Taxa mensal equivalente calculada a partir da taxa efetiva anual
- Evolução completa por até 40 anos com juros, amortização e saldo devedor
- Amortização extra mensal com a nova data de quitação e a economia de juros
- Resumo com primeira parcela, número de parcelas, total de juros e total pago
Como usar
- Informe o valor financiado, já descontada a entrada.
- Digite a taxa de juros efetiva anual da proposta do banco.
- Defina o prazo em anos e a data da primeira parcela.
- Escolha SAC ou Price e compare os totais.
- Teste uma amortização extra mensal para ver quanto tempo e quanto de juros você economiza.
SAC ou Price: qual escolher
No SAC a amortização é igual todo mês, então a primeira parcela é a mais alta e as seguintes vão caindo. No total, você paga menos juros. Na tabela Price as parcelas são fixas, o que facilita o orçamento, mas o saldo devedor cai mais devagar e o total de juros é maior.
Compare as propostas pelo CET (Custo Efetivo Total), que inclui seguros MIP e DFI, taxa de administração e tarifas. No financiamento imobiliário, a TR ainda pode corrigir o saldo devedor.
Você pode usar o FGTS para amortizar ou quitar o financiamento habitacional a cada dois anos. Simule na planilha o efeito de uma amortização para decidir entre reduzir o prazo ou o valor da parcela.
Perguntas frequentes
A planilha de financiamento é grátis?
Sim. Baixe e use quantas vezes quiser, sem cadastro.
Por que a taxa mensal não é a anual dividida por 12?
Porque os bancos usam juros compostos. Uma taxa efetiva de 11,5% ao ano equivale a cerca de 0,91% ao mês, e não 0,96%.
Serve para financiamento de carro?
Sim. Escolha a tabela Price, que é a usada na maioria dos financiamentos de veículos, e informe o prazo em anos.
O valor da parcela bate com o do banco?
Fica muito próximo. A diferença vem dos seguros, da taxa de administração e da correção pela TR, que não estão incluídos.