GuV-Vorlage: Gewinn- und Verlustrechnung monatlich
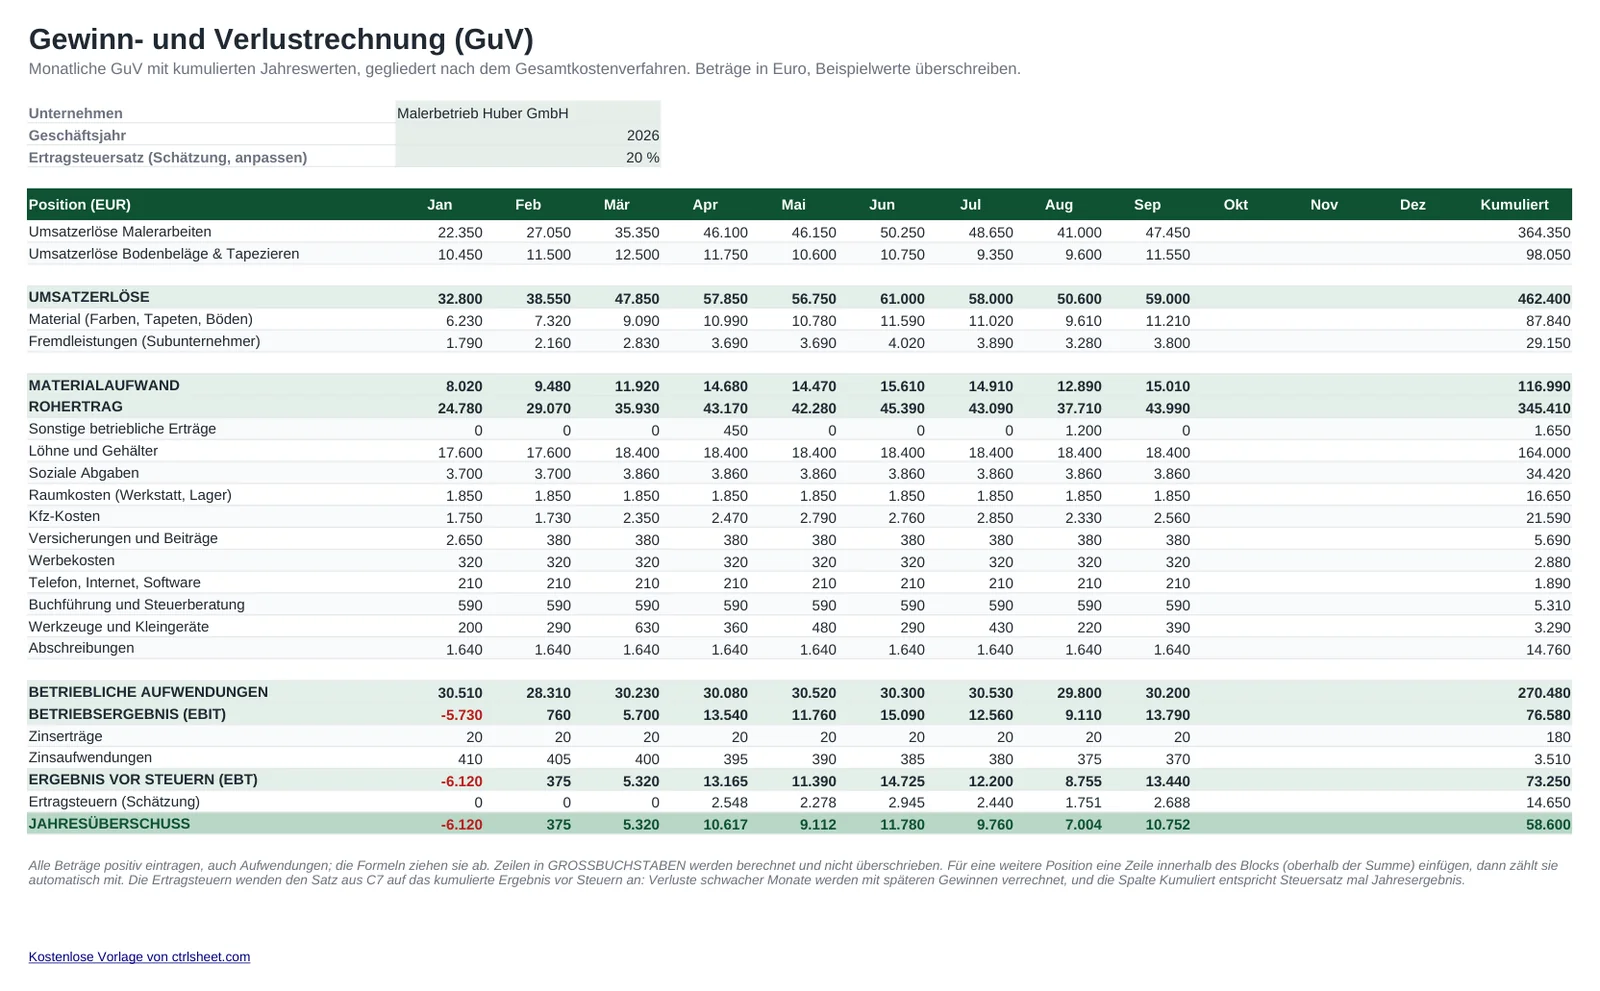
Die Gewinn- und Verlustrechnung zeigt, ob Ihr Betrieb in einem Zeitraum Gewinn oder Verlust gemacht hat, unabhängig vom Kontostand. Diese Vorlage gliedert nach dem Gesamtkostenverfahren, wie es kleine Kapitalgesellschaften verwenden: Umsatzerlöse, Materialaufwand, Rohertrag, sonstige betriebliche Erträge, Personalaufwand, Abschreibungen und sonstige betriebliche Aufwendungen, Betriebsergebnis, Zinsen, Ergebnis vor Steuern, Ertragsteuern und Jahresüberschuss. Jeder Monat hat eine eigene Spalte, dazu kommt die kumulierte Summe.
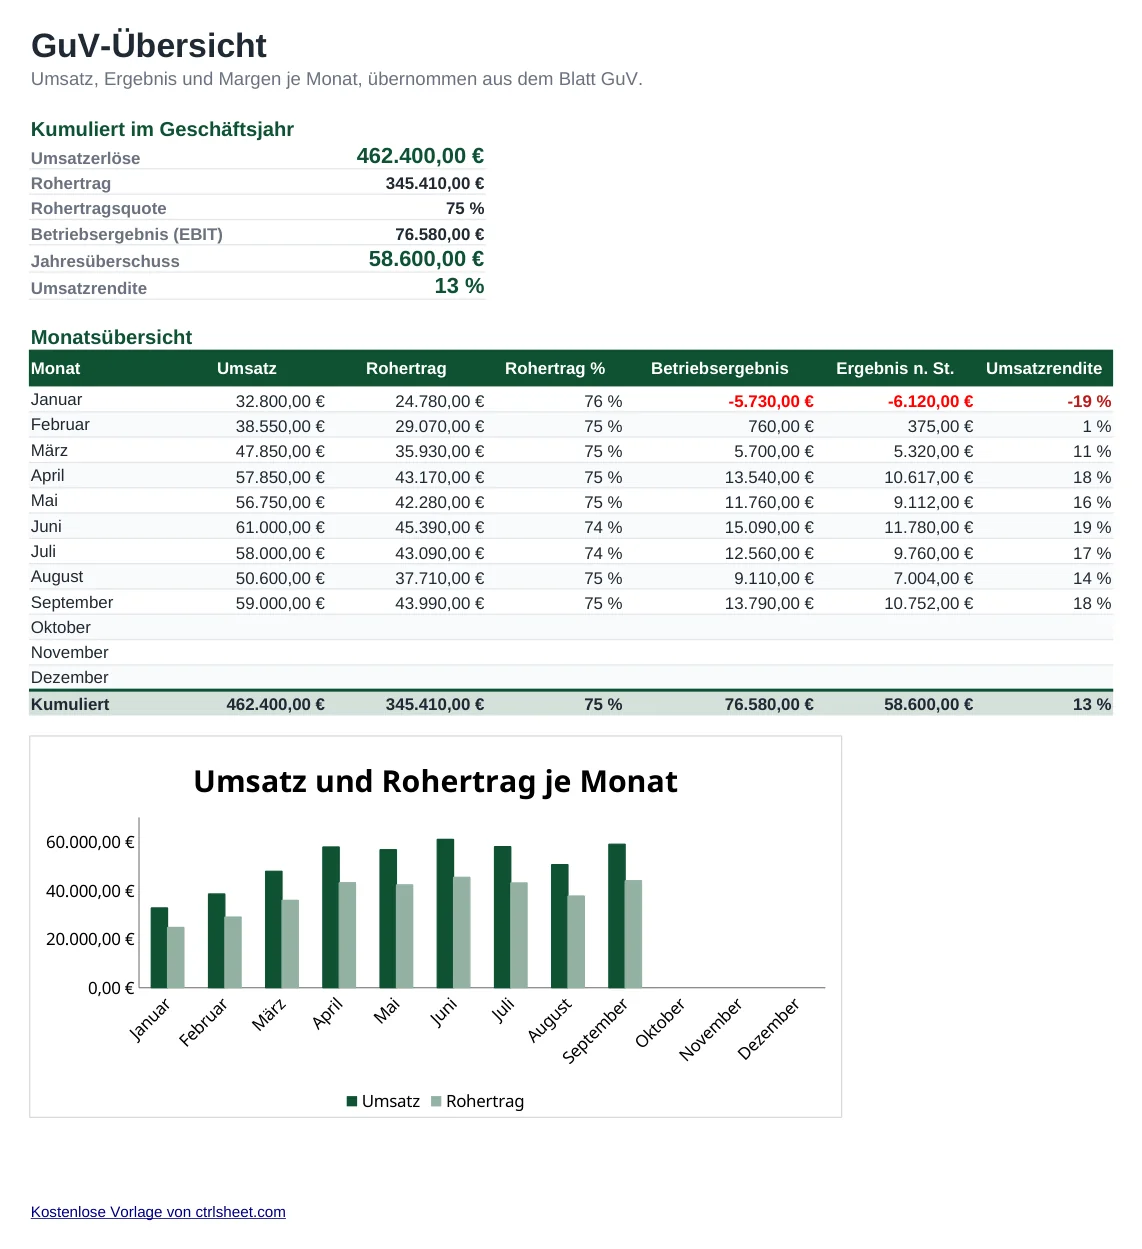
Das Beispiel ist ein Malerbetrieb aus Augsburg mit ruhigen Wintermonaten und vollen Auftragsbüchern von Frühjahr bis Herbst. Tragen Sie Ihre Zahlen aus der Buchhaltung oder der BWA des Steuerberaters ein; das Blatt Übersicht zeigt Rohertragsquote, Umsatzrendite und ein Diagramm Umsatz gegen Ergebnis je Monat.
Was enthalten ist
- Zwölf Monatsspalten und eine kumulierte Jahresspalte
- Gliederung nach Gesamtkostenverfahren mit Rohertrag, Betriebsergebnis (EBIT) und Ergebnis vor Steuern (EBT)
- Ertragsteuersatz frei einstellbar, berechnet auf das kumulierte Ergebnis, damit Verlustmonate verrechnet werden
- Übersicht mit Rohertragsquote und Umsatzrendite je Monat
- Säulendiagramm Umsatz und Ergebnis nach Steuern, Verlustmonate rot markiert
- Normale Formeln für Excel, Google Tabellen und LibreOffice, keine Makros
So funktioniert es
- Firmenname, Geschäftsjahr und einen geschätzten Ertragsteuersatz eintragen.
- Positionen an Ihren Kontenrahmen (SKR 03 oder SKR 04) anpassen oder umbenennen.
- Beispielwerte durch die Monatssummen ersetzen, Aufwendungen immer positiv eintragen.
- Für zusätzliche Positionen eine Zeile innerhalb des Blocks einfügen; die Summe passt sich an.
- Jeden Monat die Übersicht prüfen und mit der BWA des Steuerbüros abgleichen.
Tipps für Ihre GuV
Alle Beträge netto ohne Umsatzsteuer erfassen. Die vereinnahmte Umsatzsteuer und die Vorsteuer laufen über die Umsatzsteuer-Voranmeldung und gehören nicht ins Ergebnis.
Die BWA Ihres Steuerberaters ist im Kern eine monatliche Erfolgsrechnung. Mit dieser Vorlage können Sie die Zahlen selbst fortschreiben, Planwerte für die kommenden Monate eintragen und vor dem Bankgespräch vorbereiten.
Einzelunternehmer und Freiberufler ermitteln den Gewinn oft per Einnahmen-Überschuss-Rechnung statt per Bilanz und GuV. Für die monatliche Steuerung funktioniert die Vorlage trotzdem; setzen Sie den Steuersatz dann auf 0 %, weil die Einkommensteuer vom gesamten Einkommen abhängt.
Bei einer GmbH setzen sich die Ertragsteuern aus Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer zusammen, deren Hebesatz die Gemeinde festlegt. Lassen Sie sich den passenden Gesamtsatz vom Steuerberater nennen.
Häufige Fragen
Was ist der Unterschied zwischen GuV und BWA?
Die GuV ist Teil des Jahresabschlusses und folgt der Gliederung des HGB. Die BWA ist eine monatliche Auswertung aus der Finanzbuchhaltung, meist vom Steuerberater. Inhaltlich zeigen beide Erträge minus Aufwendungen; diese Vorlage verbindet die GuV-Gliederung mit Monatsspalten.
Muss ich Aufwendungen mit Minus eintragen?
Nein. Alle Werte positiv eintragen; die Formeln ziehen Materialaufwand, betriebliche Aufwendungen, Zinsaufwendungen und Steuern selbst ab.
Wie werden die Ertragsteuern berechnet?
Der eingetragene Satz wird auf das kumulierte Ergebnis vor Steuern angewendet. Ein Verlust im Januar wird so mit späteren Gewinnen verrechnet. Das Ergebnis ist eine Planungsgröße, keine Steuerberechnung.
Kann ich die Vorlage für ein abweichendes Wirtschaftsjahr nutzen?
Ja. Überschreiben Sie einfach die Monatsnamen in der Kopfzeile, etwa Jul bis Jun. Die Formeln hängen nur von der Spalte ab.
Frage oder Problem mit dieser Vorlage? Schreiben Sie uns