Offene-Posten-Liste mit Mahnwesen
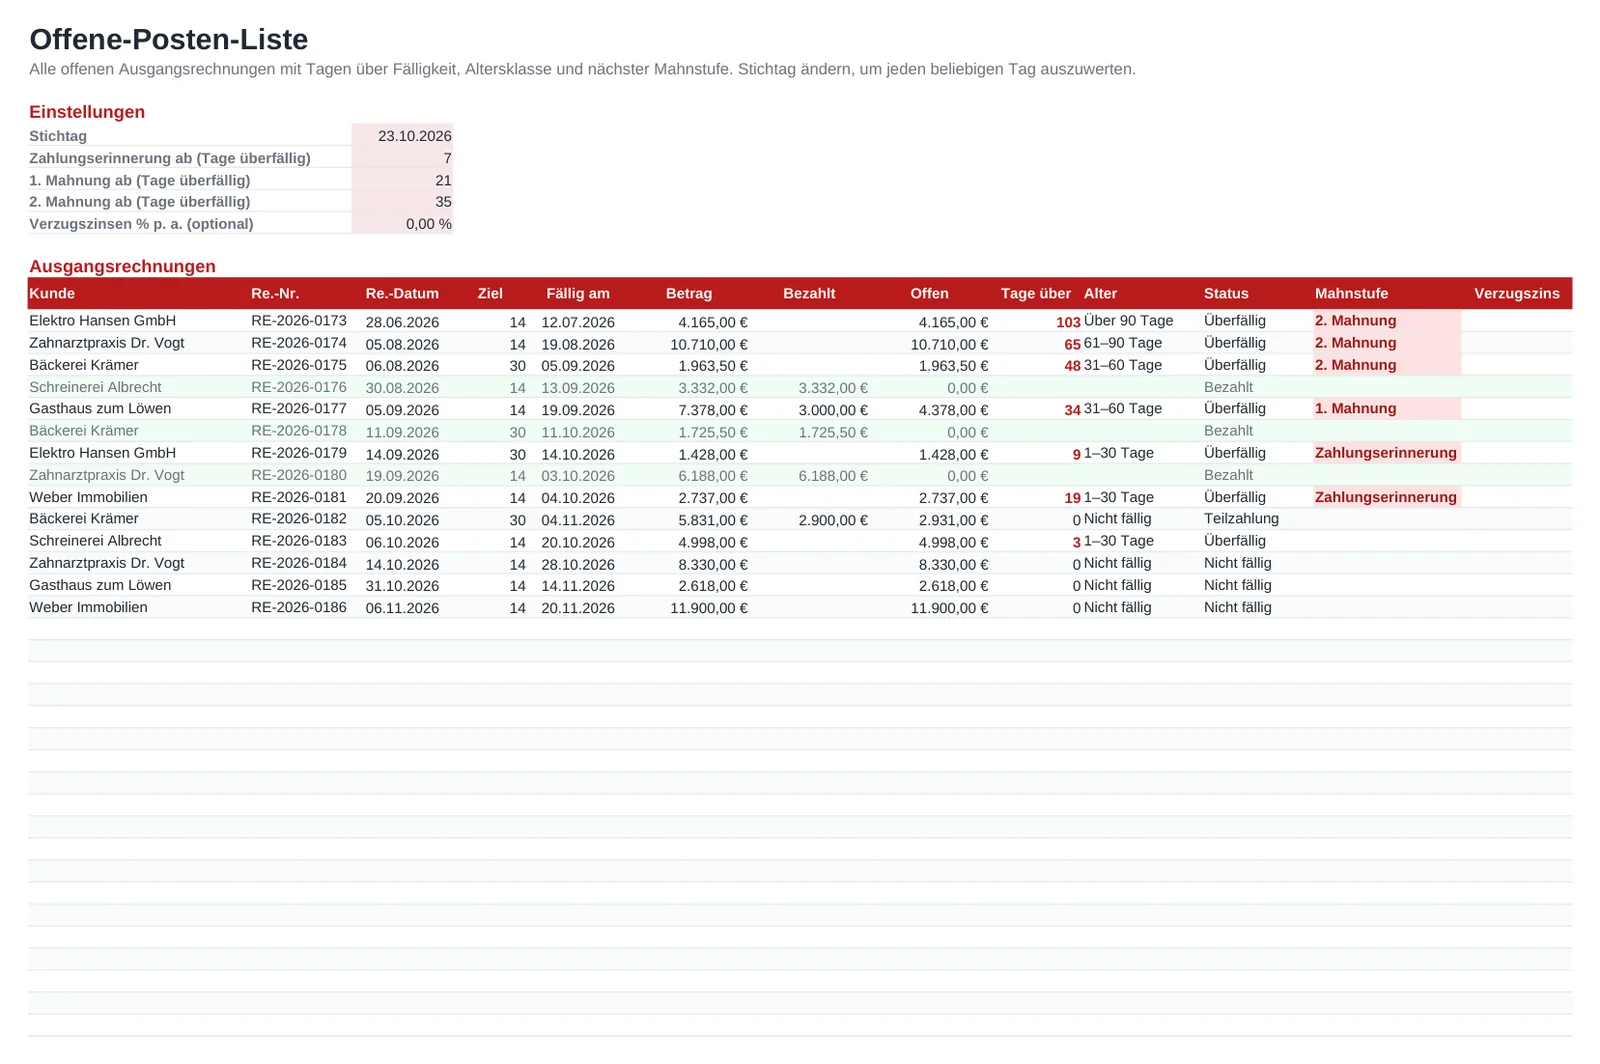
Mit dieser Offene-Posten-Liste behalten Sie alle Ausgangsrechnungen im Blick, bis das Geld auf dem Konto ist. Sie erfassen Kunde, Rechnungsnummer, Rechnungsdatum, Zahlungsziel und Betrag und tragen Zahlungseingänge ein, auch Teilzahlungen. Die Tabelle berechnet den offenen Betrag, die Tage über Fälligkeit und die Altersklasse: nicht fällig, 1–30, 31–60, 61–90 oder über 90 Tage.
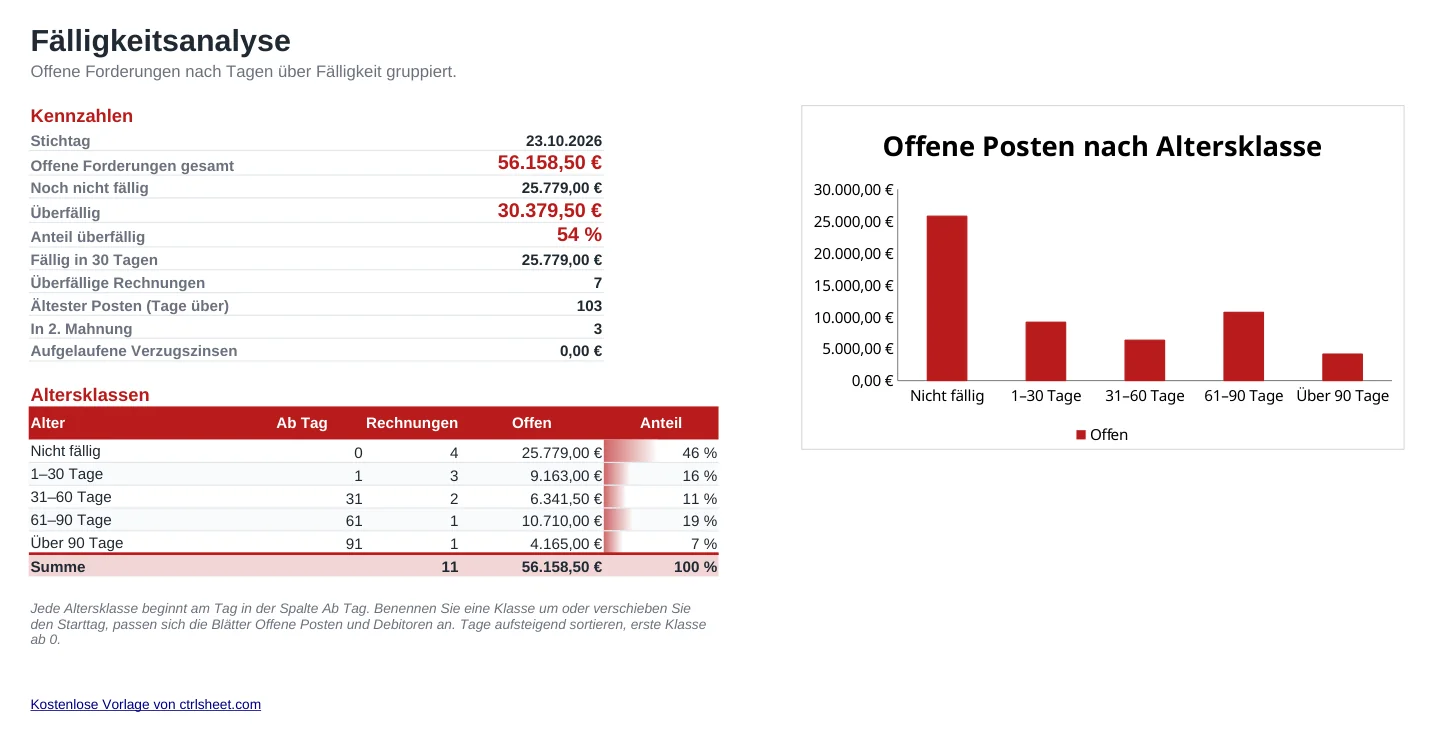
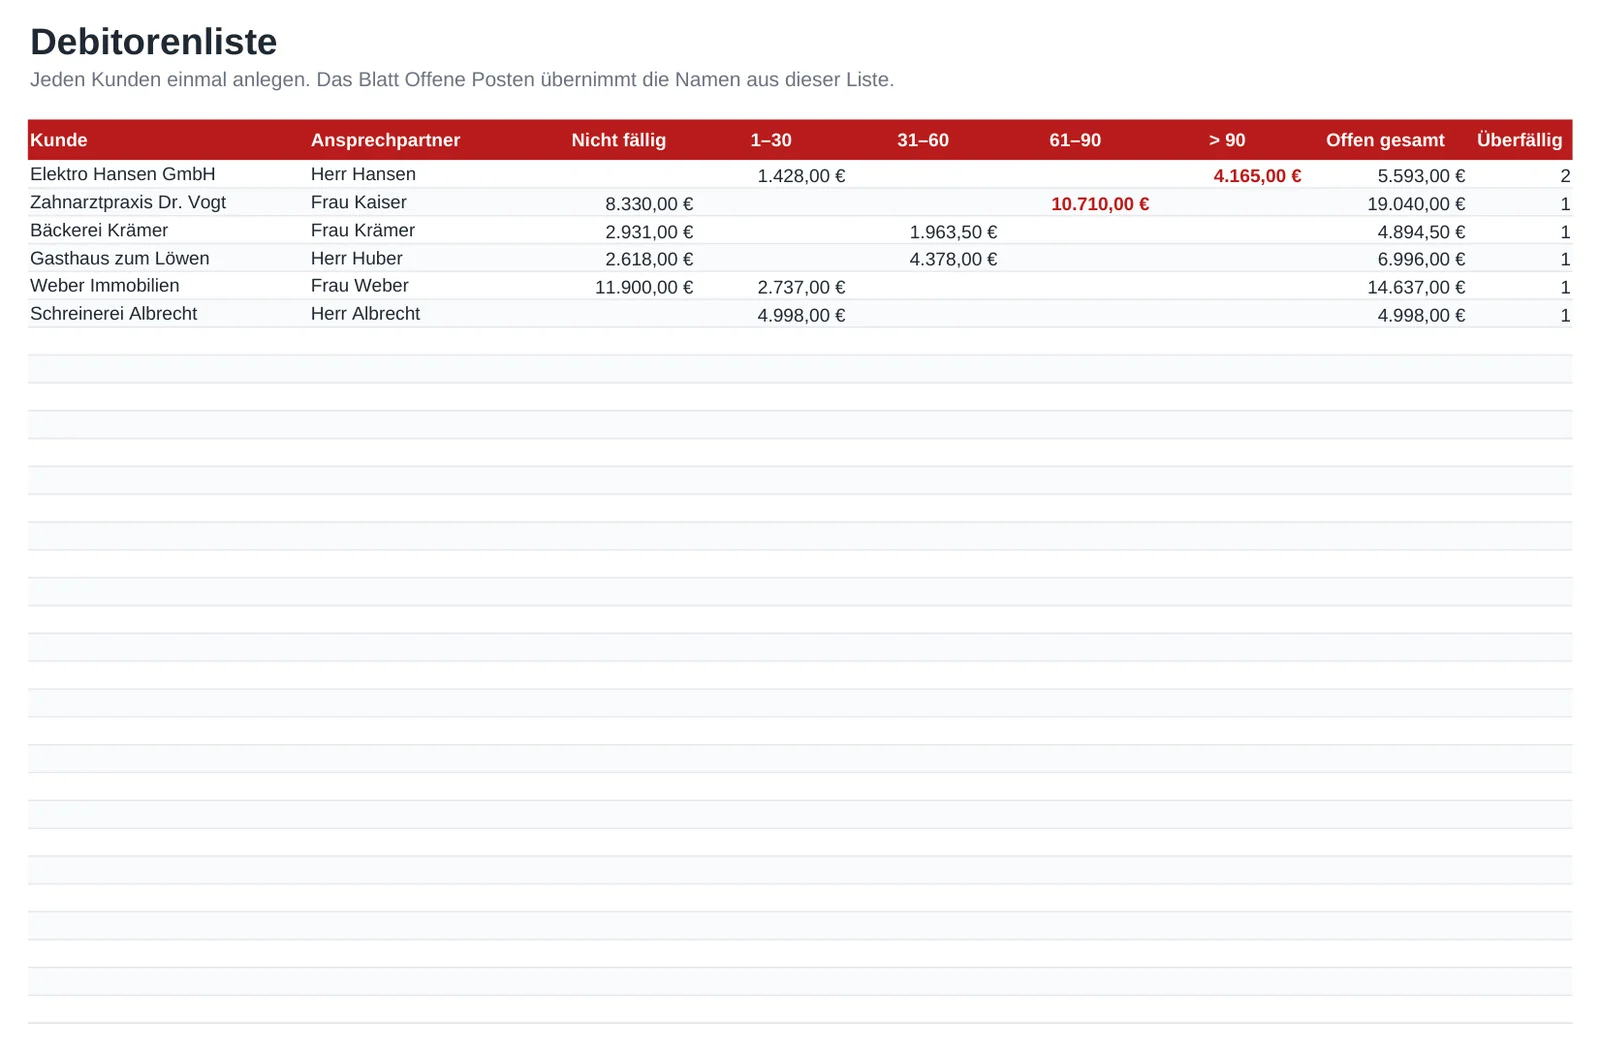
Die Fälligkeitsanalyse zeigt die offenen Forderungen gesamt, den überfälligen Anteil und was in den nächsten 30 Tagen fällig wird, dazu ein Diagramm je Altersklasse. In der Debitorenliste sehen Sie die offenen Posten je Kunde, und die Spalte Mahnstufe sagt Ihnen, wann eine Zahlungserinnerung, die 1. oder die 2. Mahnung fällig ist.
Was enthalten ist
- OP-Liste mit Zahlungsziel in Tagen, Fälligkeitsdatum, Zahlungseingang und offenem Betrag
- Tage über Fälligkeit und Altersklasse, berechnet zum Stichtag Ihrer Wahl
- Mahnstufe je Rechnung: Zahlungserinnerung, 1. Mahnung, 2. Mahnung mit eigenen Fristen
- Kennzahlen: offene Forderungen, Anteil überfällig, Fälligkeiten der nächsten 30 Tage
- Debitorenliste mit offenen Beträgen je Altersklasse und Anzahl überfälliger Rechnungen
- Optionales Feld für Verzugszinsen, voreingestellt auf 0 %. Für Excel, Google Tabellen und LibreOffice
So funktioniert es
- Löschen Sie die Beispielrechnungen und Beispielkunden.
- Legen Sie jeden Kunden einmal auf dem Blatt Debitoren an, mit Ansprechpartner.
- Erfassen Sie jede Ausgangsrechnung mit Kunde, Rechnungsnummer, Datum, Zahlungsziel und Bruttobetrag.
- Tragen Sie Zahlungseingänge laut Kontoauszug in der Spalte Bezahlt ein.
- Prüfen Sie wöchentlich die Spalte Mahnstufe und versenden Sie die fälligen Schreiben.
- Werten Sie zum Monatsende die Fälligkeitsanalyse aus oder geben Sie sie an Ihr Steuerbüro.
Tipps für ein schlankes Mahnwesen
Nennen Sie auf der Rechnung ein konkretes Fälligkeitsdatum statt nur "zahlbar innerhalb von 14 Tagen". Mit einem kalendermäßig bestimmten Termin kommt der Kunde nach § 286 BGB ohne weitere Mahnung in Verzug.
Beginnen Sie freundlich: Eine Zahlungserinnerung wenige Tage nach Fälligkeit klärt die meisten Fälle. Die 1. und 2. Mahnung werden deutlicher und setzen eine Frist. Eine bestimmte Zahl von Mahnungen schreibt das Gesetz nicht vor.
Im Verzug können Sie Verzugszinsen und bei Geschäftskunden eine Verzugspauschale verlangen. Den aktuellen Basiszinssatz veröffentlicht die Deutsche Bundesbank halbjährlich. Prüfen Sie ihn, bevor Sie einen Zinssatz eintragen. Bleibt die 2. Mahnung ohne Erfolg, ist das gerichtliche Mahnverfahren der nächste Schritt.
Häufige Fragen
Was ist eine OP-Liste?
OP steht für offene Posten. Die Liste enthält alle Rechnungen, die Kunden noch nicht oder nur teilweise bezahlt haben, meist nach Fälligkeit sortiert. Sie zeigt auf einen Blick, wer wie viel und wie lange schuldet.
Kann ich das Fälligkeitsdatum direkt eingeben?
Ja. Die Spalte Fällig am rechnet Rechnungsdatum plus Zahlungsziel, Sie können aber in jeder Zeile ein anderes Datum überschreiben. Tage über Fälligkeit und Altersklasse richten sich nach diesem Datum.
Wie erfasse ich Skonto oder eine Gutschrift?
Tragen Sie den abgezogenen Skontobetrag oder die Gutschrift zusätzlich in der Spalte Bezahlt ein. Ist der offene Betrag dann null, gilt die Rechnung als bezahlt.
Ersetzt die Vorlage die Buchhaltung?
Nein. Sie ist eine Arbeitsliste für das Forderungsmanagement. Die Debitorenbuchhaltung und die GoBD-konforme Aufbewahrung der Rechnungen bleiben Sache Ihrer Buchhaltung oder Ihres Steuerbüros.
Frage oder Problem mit dieser Vorlage? Schreiben Sie uns